References
in Anlage 3 VAG
VAG
Versicherungsaufsichtsgesetz
- 1.
- Berechnung der Basissolvabilitätskapitalanforderung (BSCR)Die in § 100 dargelegte Basissolvabilitätskapitalanforderung wird wie folgt ermittelt:
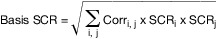 wobei SCRidas Risikomodul i und SCRjdas Risikomodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRiund SCRj:SCRNichtleben: Nichtlebensversicherungstechnisches Risikomodul;SCRLeben: Lebensversicherungstechnisches Risikomodul;SCRKranken: Krankenversicherungstechnisches Risikomodul;SCRMarkt: Risikomodul Marktrisiken;SCRAusfall: Risikomodul Gegenparteiausfall.Der Faktor „Corr i, j“ steht für die Angaben in Zeile i und Spalte j der folgenden Korrelationsmatrix:
j Markt Gegenpartei-
ausfallLebens-
versicherungKranken-
versicherungNicht-Lebens-
versicherungi Markt 1 0.25 0.25 0.25 0.25 Gegenparteiausfall 0.25 1 0.25 0.25 0.5 Lebensversicherung 0.25 0.25 1 0.25 Krankenversicherung 0.25 0.25 0.25 1 Nicht-Lebensversicherung 0.25 0.5 1 - 2.
- Berechnung des nichtlebensversicherungstechnischen RisikomodulsDas in § 101 genannte nichtlebensversicherungstechnische Risikomodul errechnet sich wie folgt:
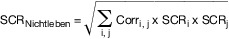 wobei SCRidas Untermodul i und SCRjdas Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRiund SCRj:SCRNL-Prämien/Rückstellung: Untermodul Nichtlebensversicherungprämien- und ‑reserverisiko;SCRNL-Katastrophen: Untermodul Nichtlebenskatastrophenrisiko.
- 3.
- Berechnung des lebensversicherungstechnischen RisikomodulsDas in § 102 genannte lebensversicherungstechnische Risikomodul errechnet sich wie folgt:
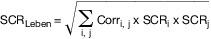 wobei SCRidas Untermodul i und SCRj das Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRiund SCRj:SCRSterblichkeit: Untermodul Sterblichkeitsrisiko;SCRLanglebigkeit: Untermodul Langlebigkeitsrisiko;SCRInvalidität: Untermodul Invaliditäts-/Morbiditätsrisiko;SCRLV-Kosten: Untermodul Lebensversicherungskostenrisiko;SCRRevision: Untermodul Revisionsrisiko;SCRStorno: Untermodul Stornorisiko;SCRLV-Katastrophen: Untermodul Lebensversicherungskatastrophenrisiko.
- 4.
- Berechnung des Risikomoduls MarktrisikenStruktur des Risikomoduls MarktrisikenDas in § 104 genannte Marktrisikomodul errechnet sich wie folgt:
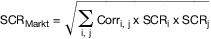 wobei SCRidas Untermodul i und SCRjdas Untermodul j bezeichnet; „i, j“ bedeutet, dass in der Summe alle möglichen Kombinationen von i und j erfasst sein sollten. Bei der Berechnung treten an die Stelle von SCRiund SCRj:SCRZins: Untermodul Zinsänderungsrisiko;SCRAktien: Untermodul Aktienrisiko;SCRImmobilien: Untermodul Immobilienrisiko;SCRSpread: Untermodul Spread-Risiko;SCRKonzentration: Untermodul Marktrisikokonzentrationen;SCRWechselkurs: Untermodul Wechselkursrisiko.
- Here are your Documents and notes
- Create a new Document or Note using the toolbar above the legal text.
- Open an existing Document or Note from the right-hand column or directly in the text.
Documents
for Versicherungsrecht
notes
for Anlage 3 VAG